
Взыскание долга по договору займа между гражданами: Анализ дела ******** против********
 Договор займа между гражданами – одна из самых распространенных, но и самых проблемных сделок в гражданском обороте. Несоблюдение простых формальностей при оформлении часто приводит к судебным спорам и значительному снижению взыскиваемых сумм. На примере дела № 2-1708/2020, рассмотренного Волжским районным судом города Саратова, мы детально разберем, как суд оценивает доказательства по таким спорам, как рассчитываются проценты и почему заявленные требования могут быть уменьшены. Я, Горохов А.Е., представитель истца, участвовал в этом процессе, что позволяет мне дать практический анализ всех этапов судебного разбирательства. Этот кейс будет особенно полезен жителям Саратова и области, выдающим или получающим денежные займы под проценты.
Фабула дела: два документа на одну сделку
Заключение договора займа и первоначальные условия
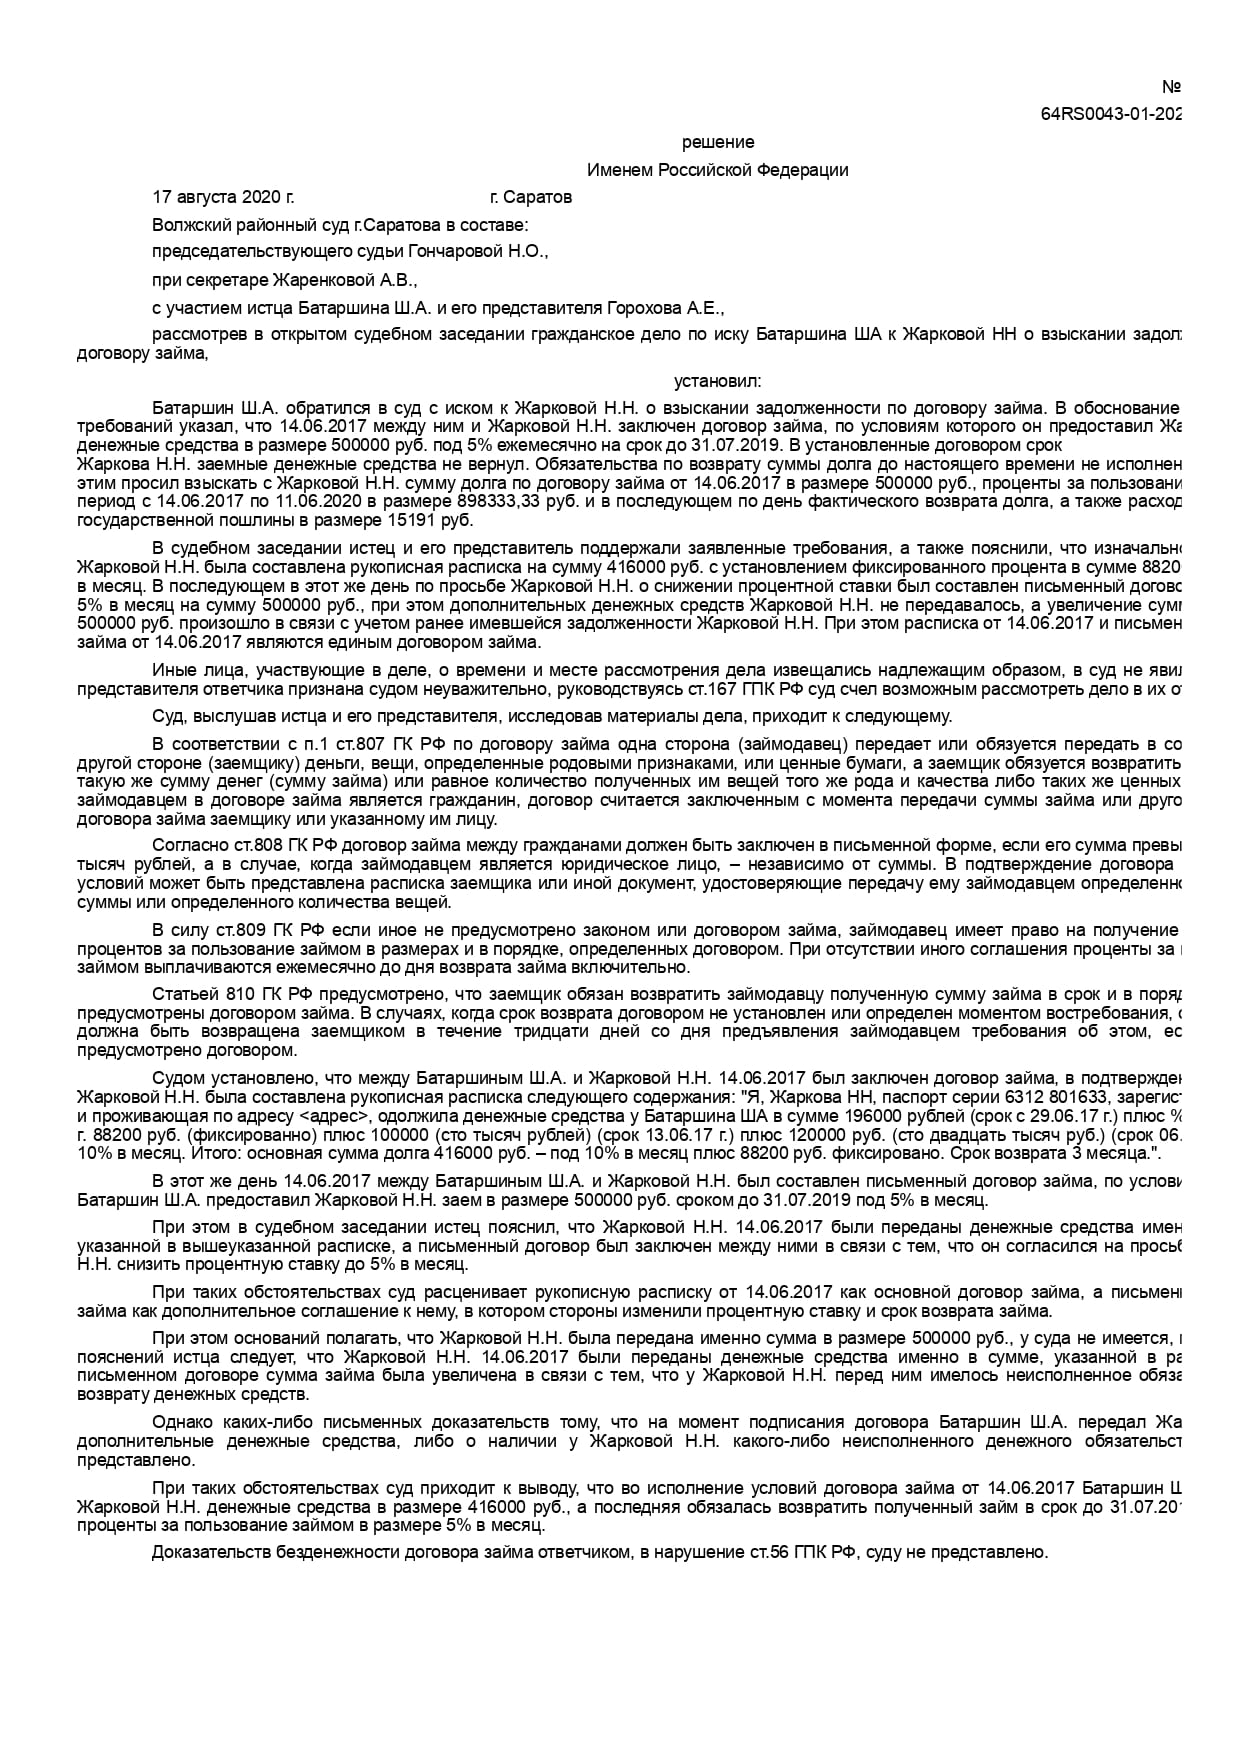
Истец,*********, проживающий по адресу: [Адрес истца скрыт], г. Саратов :cite[6], обратился в суд с иском к ********* о взыскании задолженности по договору займа. В обоснование своих требований он указал, что 14 июня 2017 года между ними был заключен договор займа, по условиям которого он передал ответчику денежные средства в размере 500 000 рублей под 5% ежемесячно на срок до 31 июля 2019 года.
В подтверждение данной сделки истец представил суду два документа:
1. Рукописная расписка, составленная ответчиком 14.06.2017, в которой она подтверждает получение суммы 416 000 рублей с условием возврата через 3 месяца и уплаты процентов в размере 10% в месяц, а также фиксированной суммы в 88 200 рублей.
2. Письменный договор займа, также датированный 14.06.2017, на сумму 500 000 рублей под 5% в месяц с сроком возврата до 31.07.2019.
Позиция истца в суде
В судебном заседании истец и его представитель (я, Горохов А.Е.) пояснили, что фактически 14 июня 2017 года ответчику были переданы денежные средства именно в сумме, указанной в расписке (416 000 рублей). Письменный договор займа на сумму 500 000 рублей был составлен в тот же день по просьбе ответчицы о снижении процентной ставки с 10% до 5% в месяц. Увеличение суммы займа до 500 000 рублей в договоре было обусловлено учетом некой ранее имевшейся задолженности ответчицы перед истцом. Таким образом, по мнению истца, эти два документа составляют единое обязательство.
Правовая оценка суда и анализ доказательств
Квалификация договора и определение переданной суммы
Суд, исследовав представленные доказательства и выслушав пояснения сторон, пришел к следующим ключевым выводам:
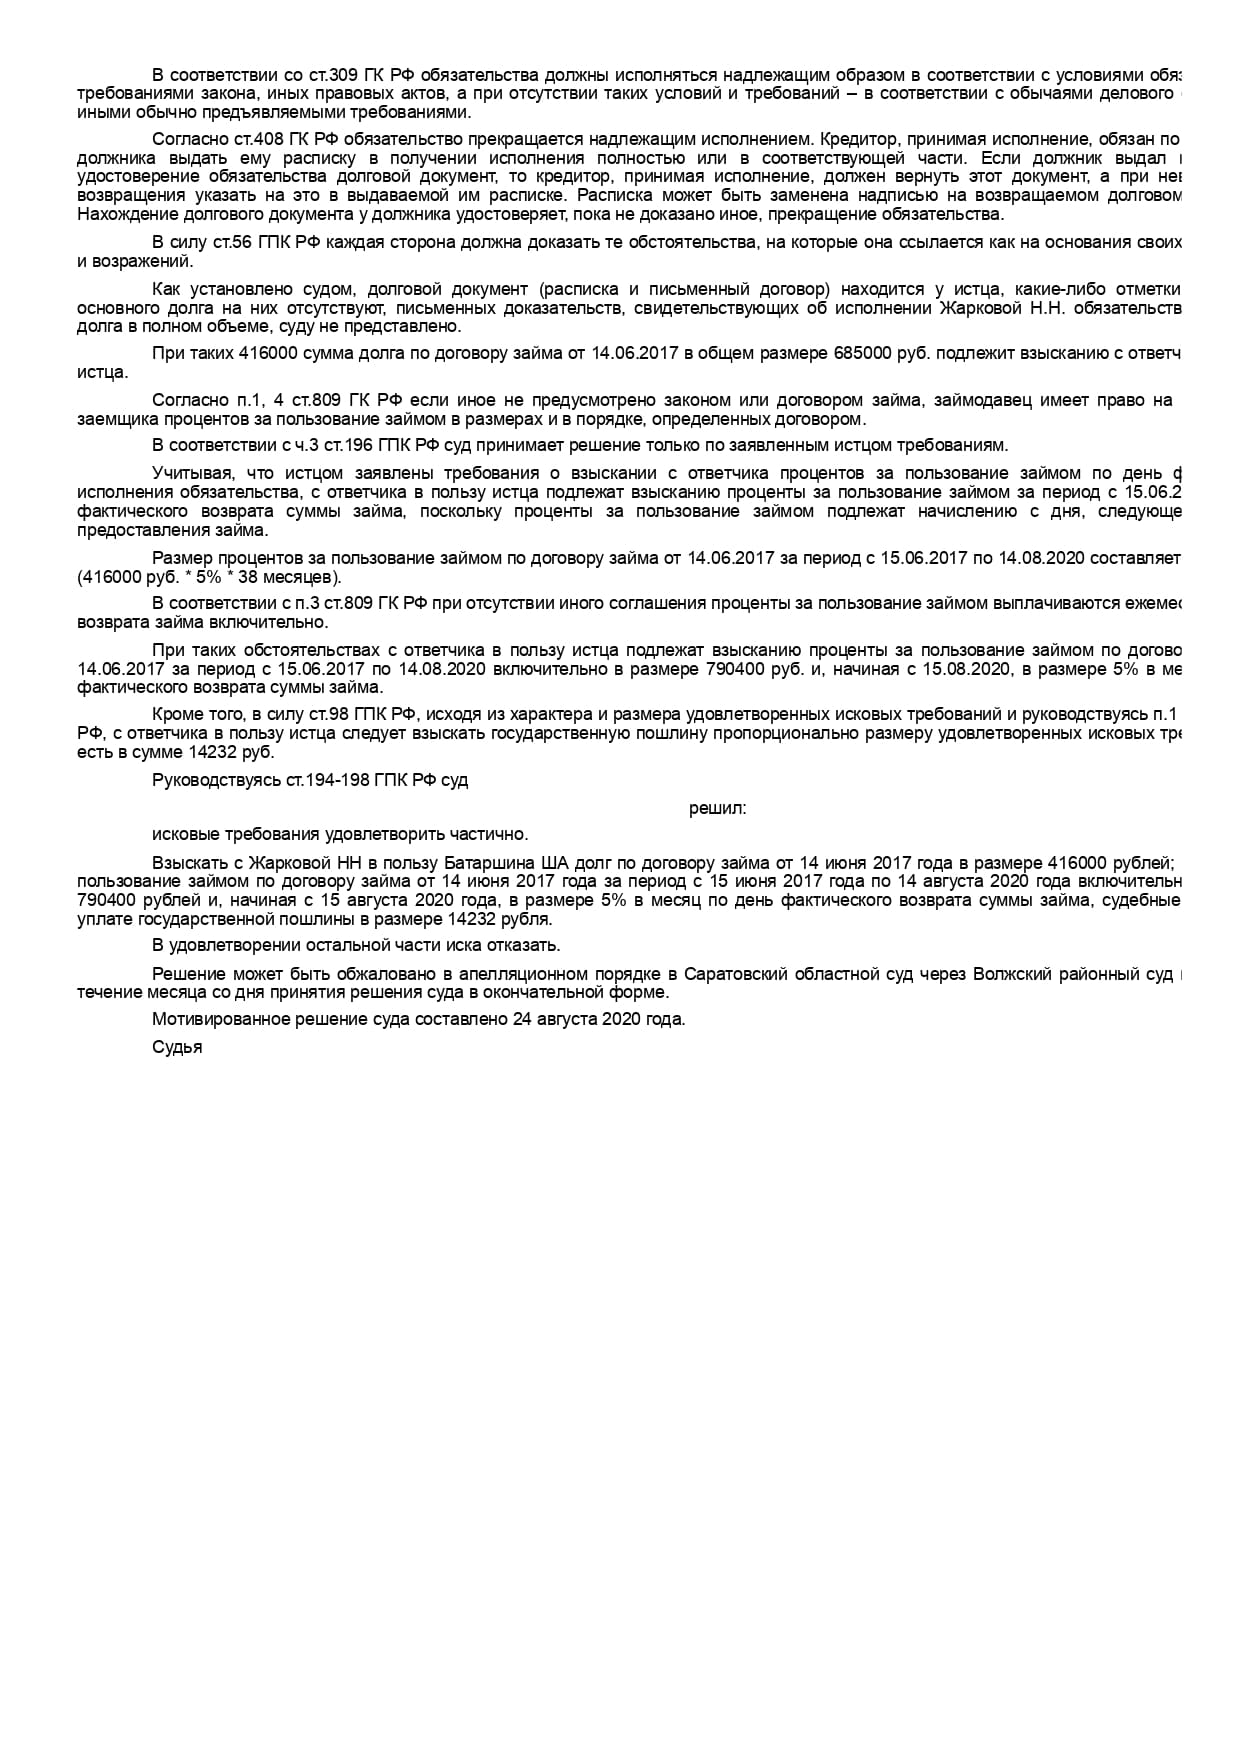
* Расписка как основной договор: Суд признал рукописную расписку от 14.06.2017 основным документом, подтверждающим факт передачи денежных средств и условия займа. Именно она была составлена первой и конкретно указывала на передачу суммы 416 000 рублей.
* Договор как дополнительное соглашение: Письменный договор займа был расценен судом как дополнительное соглашение к расписке, которым стороны изменили отдельные условия первоначальной сделки, а именно: снизили процентную ставку с 10% до 5% в месяц и увеличили срок возврата до 31 июля 2019 года.
* Отсутствие доказательств передачи большей суммы: Суд указал, что у него отсутствуют основания полагать, что ответчику была передана сумма в 500 000 рублей, как указано в договоре. Истец не представил доказательств передачи дополнительных денежных средств (84 000 рублей для достижения суммы 500 000) или наличия у ответчика иной задолженности перед ним на эту сумму. Бремя доказывания данных обстоятельств лежало на истце, и оно не было исполнено (ст. 56 ГПК РФ).
В результате суд определил, что фактически переданная и подлежащая возврату сумма основного долга составляет 416 000 рублей, а не 500 000 рублей, как было первоначально заявлено в иске.
Расчет подлежащих взысканию процентов
Истец требовал взыскания процентов в размере 5% в месяц за весь период пользования денежными средствами, начиная с 14 июня 2017 года по дату фактического возврата. Расчет был представлен в виде подробной таблицы, согласно которой на момент подачи иска сумма процентов составила 898 333,33 рубля.
Суд, установив в качестве основы для расчета сумму в 416 000 рублей и применяя условие договора о ставке 5% в месяц, произвел собственный расчет:
* Проценты за фиксированный период: За период с 15.06.2017 по 14.08.2020 (38 месяцев) сумма процентов составила 790 400 рублей (416 000 руб. * 5% * 38 мес.).
* Проценты до фактического возврата: Суд постановил взыскивать проценты начиная с 15 августа 2020 года в размере 5% в месяц от суммы 416 000 рублей по день фактического возврата основного долга.
Таким образом, несмотря на изменение суммы основного долга, суд полностью согласился с примененной истцом процентной ставкой, признав ее условием соглашения сторон.
Решение Волжского районного суда г. Саратова и его итоги
Резолютивная часть решения
Решением Волжского районного суда г. Саратова от 17 августа 2020 года, вынесенным судьей Гончаровой Н.О., исковые требования были удовлетворены частично. С ответчицы, *********, в пользу истца, *********., было взыскано:
* Основной долг: 416 000 рублей.
* Проценты за пользование займом: 790 400 рублей за период с 15.06.2017 по 14.08.2020.
* Проценты до фактического возврата: 5% в месяц от суммы 416 000 рублей, начиная с 15.08.2020.
* Судебные расходы (госпошлина): 14 232 рубля (была уплачена изначально 15 191 рубль, но суд взыскал ее пропорционально удовлетворенным требованиям).
В удовлетворении остальной части исковых требований (в части взыскания 84 000 рублей основного долга и части процентов, рассчитанных от суммы 500 000 рублей) суд отказал.
Правовые последствия и выводы по делу
Данное решение наглядно демонстрирует несколько важных аспектов судебной практики по делам о взыскании долгов по займам:
1. Приоритет первоначального документа: Суд всегда будет стремиться установить первоначальную волю сторон. Расписка, собственноручно написанная заемщиком, имеет огромную доказательственную силу и может превалировать над последующим формализованным договором.
2. Бремя доказывания: Истец, требуя взыскания долга, обязан доказать не только факт заключения договора, но и факт передачи именно той суммы, которую он требует вернуть. Непредставление доказательств передачи дополнительных средств ведет к уменьшению взыскиваемой суммы.
3. Независимость процентов: Изменение суммы основного долга не всегда автоматически влечет пересмотр условий о процентах, если суд признает, что соглашение о их размере было достигнуто сторонами добровольно.
Практические рекомендации для заимодавцев в Саратове и области
Как правильно оформить договор займа
На основании анализа данного дела я, Горохов А.Е., как практикующий юрист, рекомендую при выдаче займов соблюдать следующие правила:
1. Один документ – одна сделка: Избегайте создания нескольких документов на одну сделку (расписка + договор). Все условия сделки (сумма, проценты, срок возврата) должны быть четко и однозначно изложены в одном документе.
2. Четкость формулировок: Если в сделку включается ранее возникшая задолженность, это должно быть прямо указано в документе с детальной расшифровкой: «Сумма займа составляет 500 000 рублей, из которых 416 000 рублей передаются заемщику наличными в момент подписания договора, а 84 000 рублей являются задолженностью заемщика по предыдущему обязательству от [дата]».
3. Подтверждение передачи денег: Факт передачи денежных средств лучше всего подтверживать не только распиской, но и банковской выпиской о переводе средств на счет заемщика. Если деньги передаются наличными, убедитесь, что расписка содержит фразу: «Денежные средства в сумме [сумма прописью] получены мной в момент подписания настоящей расписки».
4. Соответствие суммы: Сумма, указанная в договоре/расписке, должна в точности соответствовать сумме, фактически передаваемой заемщику. Любые несоответствия трактуются судом против заимодавца.
Что делать в случае невозврата займа
Если заемщик не возвращает деньги в установленный срок:
1. Направьте претензию: Направьте заемщику письменную претензию с требованием вернуть сумму долга и процентов, рассчитанных на дату предъявления требования. Направляйте ее заказным письмом с уведомлением о вручении.
2. Подготовьте иск: В случае отказа или отсутствия реакции обращайтесь в суд по месту жительства ответчика (ст. 28 ГПК РФ). Исковое заявление о взыскании долга по договору займа освобождено от уплаты государственной пошлины, если сумма иска не превышает 1 000 000 рублей (пп. 4 п. 1 ст. 333.36 НК РФ). В вашем случае цена иска составила 1 398 333,33 рубля, поэтому госпошлина была уплачена.
3. Требуйте проценты до фактического возврата: В исковом заявлении обязательно требуйте взыскания процентов не только на дату подачи иска, но и до дня фактического возврата всей суммы долга. Это ваше законное право, предусмотренное ст. 809 ГК РФ.
Помните, что грамотно оформленный документ – это 90% успеха в суде. Судьи Волжского районного суда г. Саратова, как видно из данного дела, скрупулезно подходят к оценке доказательств, и любая неточность в документах может привести к уменьшению взысканной суммы.
Бесплатная юридическая помощь тут
В Волжский районный суд г. Саратова
410002, г. Саратов, ул. Некрасова, д. 17:cite[4]
Истец: *********
Место жительства: 410056, г. Саратов, ул. Ч*********
Контактный телефон: +7 917 318-01-73
Ответчик: *********
Место жительства: 410004, г. Саратов, ул. Гоголя, д. 1, кв. 59
Цена иска: 1 398 333,33 руб.
Государственная пошлина: 15 191 руб.
ИСКОВОЕ ЗАЯВЛЕНИЕ
о взыскании долга по договору займа и процентов
Четырнадцатого июня 2017 года между мной, *********, и *********был заключен договор займа денежных средств в письменной форме. В соответствии с условиями достигнутого соглашения, я передал Ответчику денежные средства в размере Пятисот тысяч рублей (500 000 руб.), что подтверждается соответствующим письменным договором и распиской, собственноручно составленной Ответчиком.
Согласно условиям заключенного договора займа, Ответчик приняла на себя обязательство возвратить полученную денежную сумму в установленный договором срок – до 31 июля 2019 года включительно. Кроме того, на переданную сумму займа договором была установлена процентная ставка в размере пяти процентов (5%) за каждый месяц пользования денежными средствами.
Несмотря на истечение согласованного сторонами срока возврата займа, а также на последующие мои устные и письменные напоминания, Ответчик до настоящего времени свои обязательства надлежащим образом не исполнила. Основная сумма долга в размере 500 000 рублей мне возвращена не была, предусмотренные договором проценты за пользование чужими денежными средствами не выплачены, что прямо свидетельствует о ненадлежащем исполнении принятых на себя обязательств.
В соответствии с положениями статьи 309 Гражданского кодекса Российской Федерации, установленные обязательства должны исполняться надлежащим образом в строгом соответствии с условиями обязательства и требованиями закона, иных правовых актов, а при отсутствии таких условий и требований - в соответствии с обычаями делового оборота или иными обычно предъявляемыми требованиями. В силу статьи 310 Гражданского кодекса Российской Федерации, односторонний отказ от исполнения обязательства и одностороннее изменение его условий не допускаются, за исключением случаев, прямо предусмотренных законом.
Согласно пункту 1 статьи 314 Гражданского кодекса Российской Федерации, если обязательство предусматривает или позволяет определить день его исполнения или период времени, в течение которого оно должно быть исполнено, такое обязательство подлежит исполнению в этот день или, соответственно, в любой момент в пределах такого периода. В данном случае, обязательство Ответчика по возврату суммы займа возникло и должно было быть исполнено в установленный договором срок – до 31.07.2019.
Согласно статье 420 Гражданского кодекса Российской Федерации, договором признается соглашение двух или нескольких лиц об установлении, изменении или прекращении гражданских прав и обязанностей. К обязательствам, возникшим из договора, применяются общие положения об обязательствах, если иное не предусмотрено правилами настоящей главы и правилами об отдельных видах договоров, содержащимися в настоящем Кодексе. В соответствии со статьей 421 Гражданского кодекса Российской Федерации, граждане и юридические лица свободны в заключении договора. Понуждение к заключению договора не допускается, за исключением случаев, когда обязанность заключить договор предусмотрена настоящим Кодексом, законом или добровольно принятым обязательством.
В соответствие с пунктом 1 статьи 807 Гражданского кодекса Российской Федерации, по договору займа одна сторона (займодавец) передает или обязуется передать в собственность другой стороне (заемщику) деньги, вещи, определенные родовыми признаками, или ценные бумаги, а заемщик обязуется возвратить займодавцу такую же сумму денег (сумму займа) или равное количество полученных им вещей того же рода и качества либо таких же ценных бумаг. Согласно пункту 1 статьи 808 Гражданского кодекса Российской Федерации, договор займа между гражданами должен быть заключен в письменной форме, если его сумма превышает десять тысяч рублей.
В силу статьи 809 Гражданского кодекса Российской Федерации, если иное не предусмотрено законом или договором займа, займодавец имеет право на получение с заемщика процентов на сумму займа в размерах и в порядке, определенных договором. При отсутствии в договоре условия о размере процентов их размер определяется ключевой ставкой Банка России, действовавшей в соответствующие периоды. При отсутствии иного соглашения проценты выплачиваются ежемесячно до дня возврата суммы займа. В соответствии со статьей 810 Гражданского кодекса Российской Федерации, заемщик обязан возвратить займодавцу полученную сумму займа в срок и в порядке, которые предусмотрены договором займа.
На основании всего вышеизложенного, мной произведен подробный расчет подлежащих взысканию процентов за пользование чужими денежными средствами. Основная сумма задолженности составляет 500 000 рублей. Проценты подлежат взысканию из расчета 5% в месяц от основной суммы задолженности за период с 14 июня 2017 года по 11 июня 2020 года, что в денежном выражении составляет 898 333,33 рубля.
Расчет процентов за неполные месяцы производился по следующей формуле: 5% от 500 000 = 25 000 (сумма процентов за полный месяц). Далее, сумма процентов за полный месяц делилась на количество дней в соответствующем месяце и умножалось на фактическое количество дней пользования денежными средствами в этом месяце.
На основании вышеизложенного и в соответствии со статьями 307, 309, 314, 395, 807, 809, 810 Гражданского кодекса Российской Федерации, статьями 3, 22-23, 131-132 Гражданского процессуального кодекса Российской Федерации,
ПРОШУ СУД:
- Взыскать с Ответчика – *********в мою пользу, *********, основную сумму долга по договору займа от 14 июня 2017 года в размере 500 000 рублей (Пятьсот тысяч рублей).
- Взыскать с Ответчика – ********* в мою пользу, *********, проценты за пользование денежными средствами по договору займа в размере 898 333,33 рубля (Восемьсот девяносто восемь тысяч триста тридцать три рубля 33 копейки) за период с 14 июня 2017 года по 11 июня 2020 года.
- Взыскать с Ответчика – ********* в мою пользу, *********, проценты за пользование денежными средствами по договору займа из расчета 5% в месяц от суммы задолженности, начиная с 12 июня 2020 года и по дату фактической оплаты всей суммы задолженности.
- Взыскать с Ответчика – ********* в мою пользу,*********, уплаченную мной государственную пошлину по настоящему исковому заявлению в размере 15 191 рубля (Пятнадцать тысяч сто девяносто один рубль).
Приложение:
- Документ, подтверждающий уплату государственной пошлины (чек-ордер) – на 1 листе.
- Документы, подтверждающие направление искового заявления и приложений Ответчику (чек-ордер и опись вложения) – на 2 листах.
- Надлежащим образом заверенная копия договора займа от 14 июня 2017 года.
«___» июня 2020 года
_________________________ / *********/